⚠️ Cette page vous connecte aux partenaires et marchés affiliés d’Atovia. Nous pouvons recevoir une commission des partenaires affiliés pour les activités effectuées via ces liens. Les offres de réduction peuvent changer à tout moment selon la politique ! Soyez assuré qu’il n’y a aucun coût supplémentaire pour vous ! Nous espérons que cela vous fera gagner du temps pour trouver les bons articles !
Vous avez une idée, un prototype ou quelques premiers utilisateurs, et il faut maintenant convaincre des investisseurs de miser sur vous. Ce guide vous montre comment réunir les preuves attendues, calculer le montant à lever, préparer vos supports, mener un processus resserré et vérifier votre dossier juridique avant de signer. Attention : les usages américains (SAFE, conditions de marché) ne se transposent pas tels quels en France.
- Qu’est-ce que le pré-seed et à quoi sert-il ?
- Les preuves à réunir avant de contacter un investisseur
- Combien lever : le montant comme jalon
- Préparer ses supports : deck, résumé et liste d’investisseurs
- Qui solliciter et comment mener le tour
- SAFE, BSA AIR et dilution : comprendre les termes
- Vérifier le dossier juridique avant de signer
- Calendrier d’un tour de pré-seed et erreurs à éviter
- Questions fréquentes
- Conclusion
- Sources
- Le pré-seed finance la construction des preuves nécessaires au tour suivant (prototype, liste d’attente, pilote), pas la croissance.
- Le montant se calcule à rebours à partir du jalon à atteindre, avec une marge pour les retards ; une trésorerie de 12 à 18 mois est un repère indicatif, pas une norme.
- Un deck compréhensible sans présentation orale, une liste d’investisseurs et des rendez-vous menés en parallèle structurent le processus.
- Le SAFE (modèle Y Combinator) est un instrument américain ; en France, faites valider avec un avocat l’instrument adapté, par exemple le BSA AIR.
- Les chiffres d’exemple de cet article sont illustratifs, jamais des moyennes du marché français.
Qu’est-ce que le pré-seed et à quoi sert-il ?
Le pré-seed est l’étape de financement qui se situe entre l’idée ou le prototype et le tour de seed. Son objectif principal est de produire les preuves dont vous aurez besoin pour convaincre les investisseurs du tour suivant (source 1).
Ce que le pré-seed n’est pas : un tour de croissance, ni une validation définitive de votre modèle. L’argent levé sert concrètement à financer ce qui permet de démontrer que le projet mérite d’aller plus loin :
- la construction ou l’amélioration d’un prototype ;
- des tests auprès d’utilisateurs ;
- de premiers pilotes avec des clients ou partenaires.
Les preuves à réunir avant de contacter un investisseur
À ce stade, les investisseurs ne s’attendent pas à des chiffres d’affaires élevés, mais à des signaux de demande. Parmi les exemples cités par Foundersbase : un prototype, une liste d’attente ou un petit pilote (source 1).
Checklist de maturité (à titre de suggestion)
- Un problème client documenté, avec des entretiens réellement menés.
- Des premiers engagements ou signes d’intérêt concrets (inscriptions, lettres d’intention, pilotes).
- Une équipe qui couvre les compétences clés du projet.
- Un prototype ou une démonstration que l’on peut montrer.
L’erreur la plus fréquente consiste à lever des fonds sans aucun signal de demande : l’investisseur n’a alors rien sur quoi s’appuyer pour croire à votre histoire.
Combien lever : le montant comme jalon
Le bon montant n’est pas un chiffre choisi au hasard : c’est un jalon. La méthode proposée par Foundersbase consiste à partir du résultat que vous voulez montrer au prochain tour, à chiffrer le coût et la durée nécessaires pour l’atteindre, puis à ajouter une marge pour les retards (source 1).
Le même guide cite comme repère de planification une trésorerie de 12 à 18 mois, tout en précisant que cette durée varie selon le secteur, l’équipe et les coûts (source 1).
Exemple de calcul (chiffres entièrement fictifs)
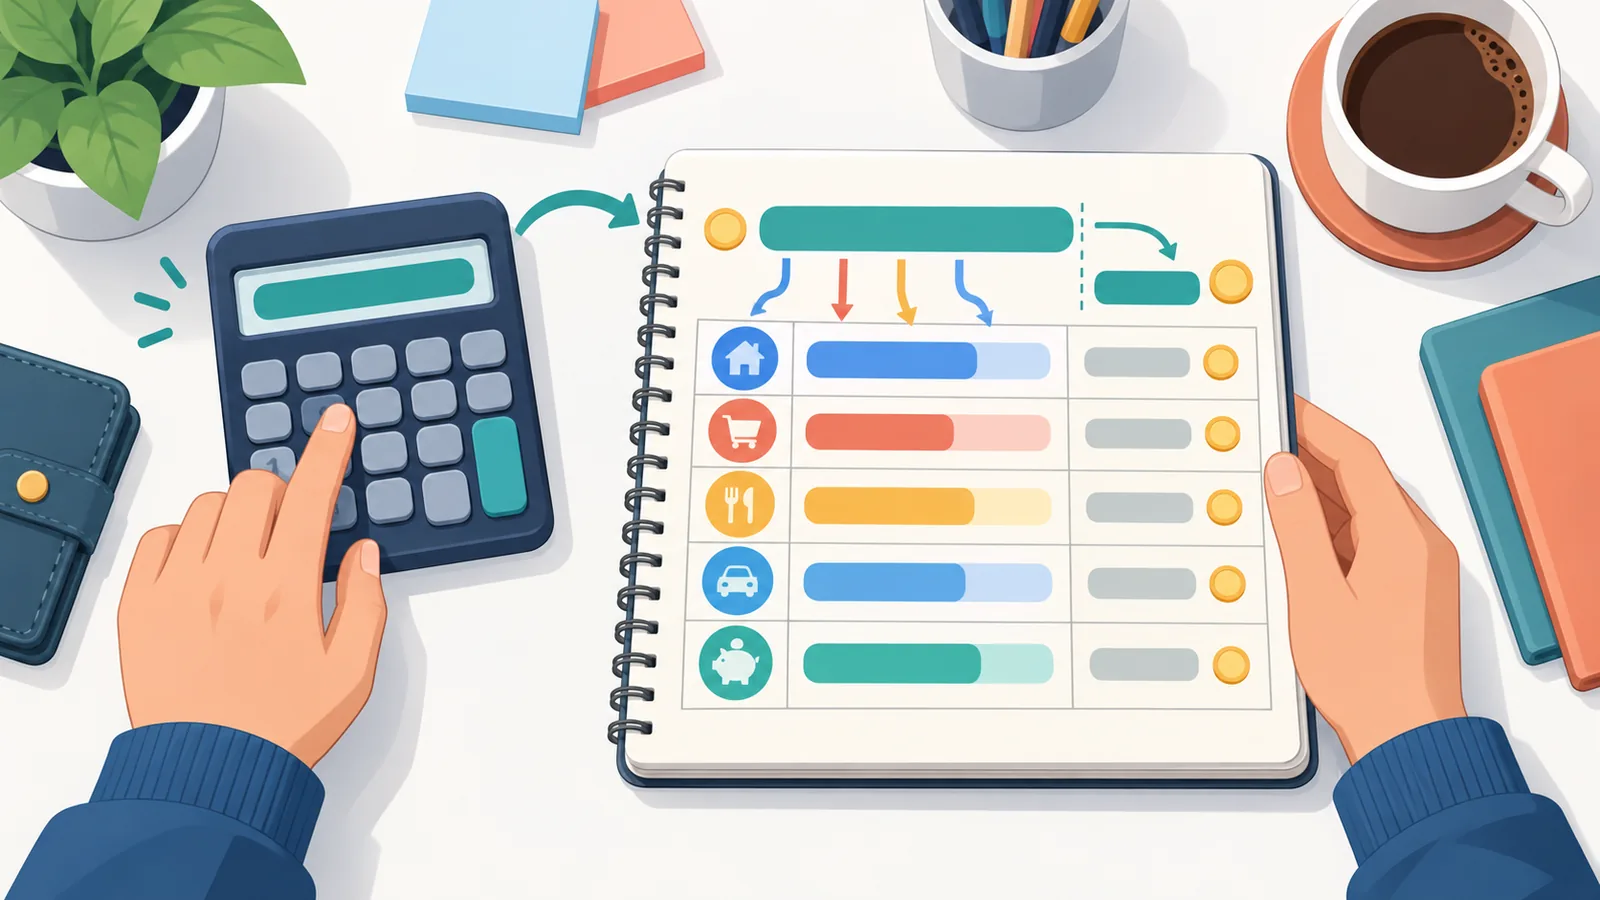
Imaginons, à titre purement pédagogique, une équipe dont le budget mensuel fictif serait de 20 000 €. Pour atteindre son jalon, elle estime avoir besoin de 15 mois. Le calcul devient : 20 000 € × 15 mois = 300 000 €, auxquels on ajoute une marge pour retards, par exemple 20 % fictifs, soit 60 000 €. Total illustratif : 360 000 €. Ces chiffres ne sont ni une recommandation ni une référence de marché.
- Aucune moyenne de montant levé en France n’est avancée dans cet article.
- Le repère « 12 à 18 mois » est indicatif et ne garantit rien.
Préparer ses supports : deck, résumé et liste d’investisseurs
Avant le premier rendez-vous, préparez trois éléments : une liste d’investisseurs, un court résumé du projet et un deck compréhensible même sans présentation orale (source 1). Un investisseur peut en effet lire votre document seul, ou le transmettre à un collègue.
Structure de deck courante (suggestion)
- Le problème et la solution proposée.
- Les preuves de demande déjà obtenues.
- Le marché visé et l’équipe.
- Le montant recherché et le plan d’utilisation des fonds, un élément mis en avant par les praticiens du droit des financements (source 5).
Trier sa liste d’investisseurs (suggestion)
- Le stade de financement que l’investisseur cible habituellement.
- Son secteur de prédilection.
- L’apport possible au-delà de l’argent : réseau, expertise, accès à des clients.
Qui solliciter et comment mener le tour
On rencontre généralement, au stade pré-seed, des business angels, des fonds d’amorçage et des réseaux d’accompagnement. Chaque profil a ses propres attentes ; l’essentiel est de cibler ceux dont la logique correspond à votre projet.
Côté méthode, Foundersbase recommande de mener les rendez-vous en parallèle plutôt que l’un après l’autre (source 1). Cela resserre le calendrier et vous permet de comparer les retours.
| Critère | Processus étalé | Processus resserré |
|---|---|---|
| Rythme | Un investisseur après l’autre, sans date butoir | Plusieurs rendez-vous menés en parallèle sur une période courte |
| Pression de décision | Faible : chacun peut attendre | Plus forte : les échanges avancent ensemble |
| Qualité des retours | Retours espacés, difficiles à comparer | Retours comparables, pour ajuster le discours |
| Risque de dispersion | Élevé : le tour s’éternise | Plus limité, à condition de suivre chaque échange |
SAFE, BSA AIR et dilution : comprendre les termes
Selon Y Combinator, le SAFE est un contrat par lequel l’investisseur verse des fonds en échange du droit de recevoir des actions plus tard. Avant conversion, ce n’est pas une action (source 2).
Un calcul de dilution, à titre d’exemple de mécanique
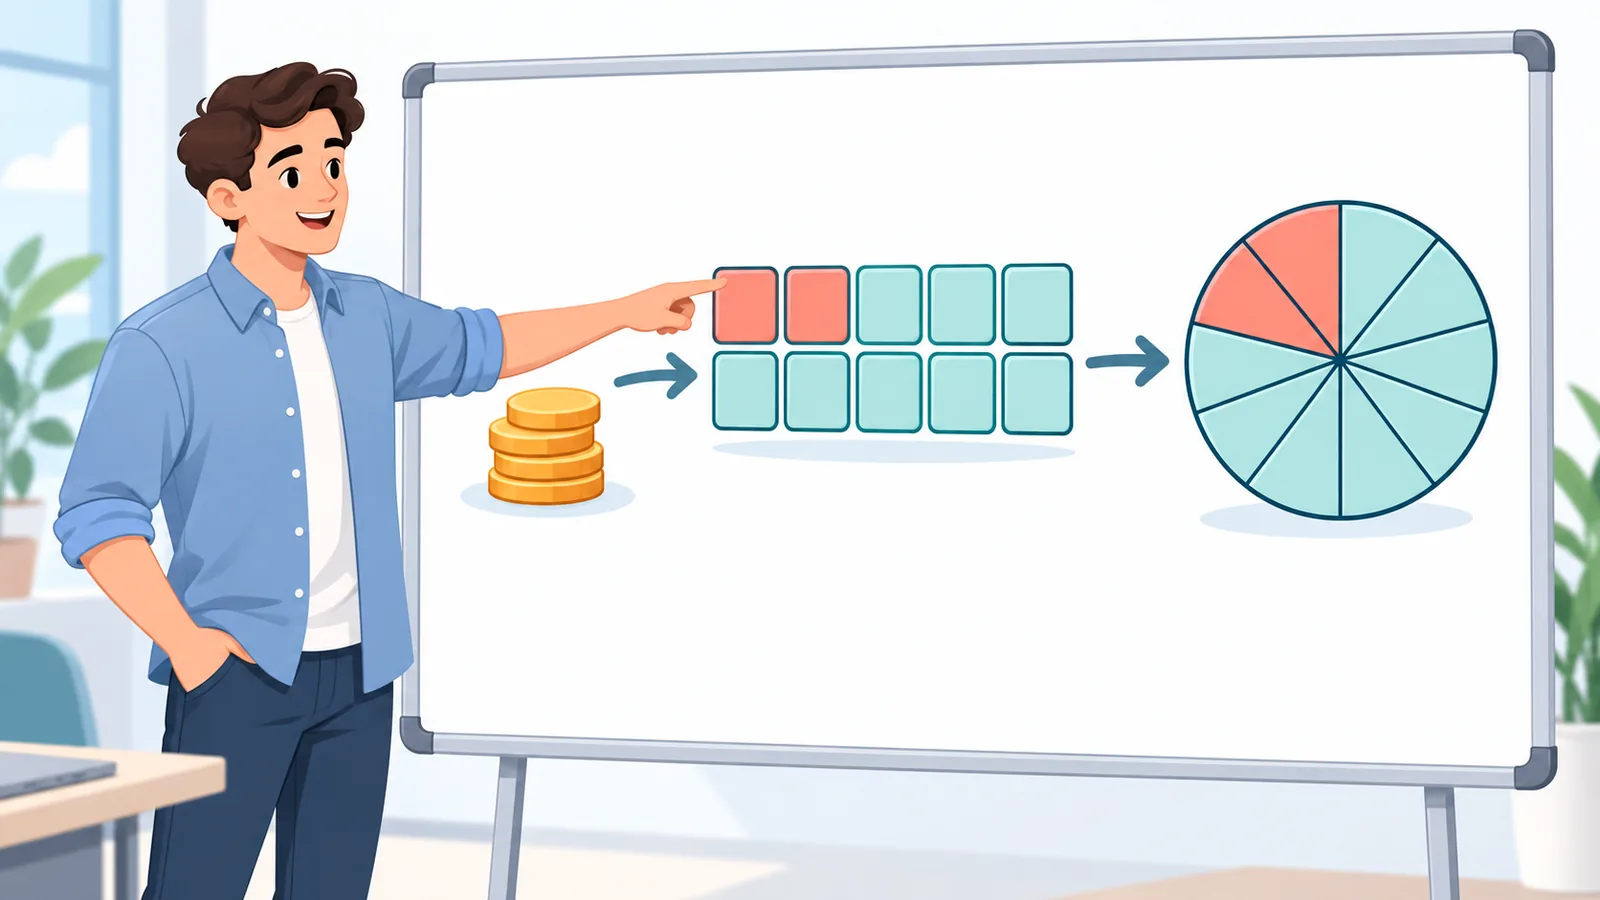
Dans l’exemple du SAFE « post-money » américain de Y Combinator, la part cédée se calcule en divisant l’investissement par le plafond de valorisation, appelé cap. Ainsi, 1 M$ investi avec un cap de 6,7 M$ correspond à environ 15 % (source 2). Il s’agit d’un exemple de mécanique, et non d’une condition standard du marché.
🛒 Produit Recommandé
Trois termes à lire attentivement
- Cap (plafond de valorisation) : valeur maximale retenue pour calculer le nombre d’actions que recevra l’investisseur.
- Décote : avantage de prix accordé à l’investisseur par rapport aux investisseurs du tour suivant.
- Conversion : moment où le droit à des actions devient de véritables actions.
Et en France ?
Le SAFE est un instrument américain. En France, on évoque souvent le BSA AIR comme alternative comparable, mais le choix de l’instrument, ses conditions et leurs conséquences doivent être validés par un avocat. Les conclusions américaines ne se transposent pas telles quelles (sources 1 et 2).
- Le calcul à 15 % ne vaut que pour l’exemple cité.
- Faites relire toute clause de cap, de décote et de conversion par un conseil juridique.
Vérifier le dossier juridique avant de signer
Avant la signature, les praticiens recommandent de mettre de l’ordre dans les documents de la société : plan d’utilisation des fonds, registres de capital à jour, documents de diligence et relecture juridique (source 5).
Checklist juridique
- Registre des actionnaires et table de capitalisation à jour.
- Statuts de la société.
- Répartition du capital entre les fondateurs.
- Propriété intellectuelle clairement attribuée à la société.
- Accords existants (clients, partenaires, prestataires) passés en revue.
Faites-vous accompagner par un avocat pour négocier et relire les documents du tour. À titre d’exemple d’accompagnement institutionnel à l’étranger, la Corée du Sud propose via K-Startup une formation sur la levée de fonds et le contrat d’investissement, ainsi qu’un guichet d’appui juridique (sources 3 et 4). Ce dispositif n’est pas un cadre applicable en France.
- Cet article ne constitue pas un conseil juridique.
- Aucune règle fiscale ou réglementaire française n’est détaillée ici : consultez un professionnel.
Calendrier d’un tour de pré-seed et erreurs à éviter
Un tour de pré-seed se déroule en phases. Aucune durée moyenne n’est avancée ici : le rythme dépend de votre jalon, de votre préparation et de la disponibilité des investisseurs.
- Préparation : preuves de demande, deck, résumé et liste d’investisseurs.
- Lancement des contacts : premières prises de contact ciblées.
- Rendez-vous en parallèle : échanges menés ensemble pour garder le rythme (source 1).
- Négociation : discussion des conditions avec l’appui d’un avocat.
- Documents et clôture : signature et suivi administratif.
Erreurs fréquentes
- Lever sans aucune preuve de demande.
- Fixer un montant sans jalon précis.
- Mener un processus dispersé, sans suivi des échanges.
- Négliger le dossier juridique jusqu’à la dernière minute.
- Copier des conditions américaines sans les faire valider.
Questions fréquentes
Combien de temps faut-il pour lever un pré-seed ?
Aucune durée moyenne fiable n’est avancée ici. Le délai dépend du jalon visé, de la qualité de votre préparation et de la disponibilité des investisseurs. Mener les rendez-vous en parallèle aide à garder un calendrier resserré.
Faut-il un prototype avant de chercher des fonds ?
Pas nécessairement, mais il faut des preuves de demande. Foundersbase cite un prototype, une liste d’attente ou un petit pilote comme exemples (source 1). Plus vos preuves sont concrètes, plus votre demande est crédible.
Quelle différence entre SAFE et BSA AIR ?
Le SAFE, tel que décrit par Y Combinator, donne un droit à des actions futures et n’est pas une action avant conversion (source 2). Le BSA AIR est souvent évoqué en France comme alternative comparable, mais nous ne détaillons pas ses clauses. Demandez à un avocat de comparer les deux instruments pour votre situation.
Comment calculer la dilution ?
Dans l’exemple du SAFE post-money américain de Y Combinator, on divise l’investissement par le cap : 1 M$ pour un cap de 6,7 M$ donne environ 15 % (source 2). C’est une illustration de mécanique, à adapter avec votre conseil juridique.
Quels documents préparer avant les rendez-vous ?
Préparez un deck lisible sans oral, un résumé court, une liste d’investisseurs et un plan d’utilisation des fonds (sources 1 et 5). Rassemblez aussi le registre des actionnaires, la table de capitalisation et les statuts.
Conclusion
Lever un pré-seed, c’est d’abord construire des preuves, puis en déduire un montant, préparer des supports clairs, mener un processus resserré et sécuriser le dossier juridique. Gardez en tête que les exemples chiffrés servent à comprendre une mécanique, pas à fixer vos conditions : pour tout ce qui touche à l’instrument et au contrat, appuyez-vous sur un avocat.
Prêt à structurer votre tour ? Retrouvez une checklist de préparation du pré-seed pour suivre chaque étape.
Consulter la checklist de préparation
- Foundersbase, « How to Raise a Pre-Seed Round for Your Startup » (2026)
- Y Combinator, « The SAFE: The standard way startups raise money »
- K-Startup Édu, formation « Investissement et stratégie de sortie » (exemple d’accompagnement en Corée)
- K-Startup, guichet unique pour startups : levée de fonds (exemple d’accompagnement en Corée)
- Lowenstein Sandler LLP, « Preparing for a Pre-Seed Financing Round »
Envie de plus de comparatifs et de guides d’achat ?
Citer cet article
Source : Atovia (Atovia). https://atovia.kr