⚠️ Cette page vous connecte aux partenaires et marchés affiliés d’Atovia. Nous pouvons recevoir une commission des partenaires affiliés pour les activités effectuées via ces liens. Les offres de réduction peuvent changer à tout moment selon la politique ! Soyez assuré qu’il n’y a aucun coût supplémentaire pour vous ! Nous espérons que cela vous fera gagner du temps pour trouver les bons articles !
{
« title »: « Comment faire une déclaration de sinistre assurance : le guide étape par étape »,
« meta_description »: « Découvrez comment déclarer un sinistre à votre assurance : délais à respecter, documents à préparer, étapes de la procédure et erreurs à éviter pour une indemnisation rapide. »,
« content_html »: «
Un sinistre survient toujours au mauvais moment, et le stress qui l’accompagne pousse souvent à agir dans la précipitation. Pourtant, une déclaration bien menée, dans les délais et avec les bons documents, conditionne directement la rapidité et le montant de votre indemnisation. Ce guide vous accompagne pas à pas, de la définition de la démarche jusqu’aux questions les plus fréquentes, pour que vous sachiez exactement quoi faire.
- Qu’est-ce qu’une déclaration de sinistre
- Pourquoi respecter les délais est crucial
- Les délais selon le type de sinistre
- Les documents à préparer
- Comment déclarer un sinistre
- Le rôle de l’expert d’assurance
- Les erreurs qui retardent l’indemnisation
- Tableau comparatif des délais
- Checklist des démarches
- Questions fréquentes
- Le délai légal minimum de déclaration est de 5 jours ouvrés pour la plupart des sinistres, mais il peut varier selon votre contrat.
- Pour un vol ou un cambriolage, ce délai est réduit à 2 jours ouvrés.
- Conservez toutes les preuves : photos, factures, devis et témoignages facilitent l’indemnisation.
- Un expert peut être mandaté par l’assureur en cas de sinistre important ou de désaccord sur le montant.
Qu’est-ce qu’une déclaration de sinistre
La déclaration de sinistre est la démarche par laquelle un assuré informe officiellement sa compagnie d’assurance qu’un événement couvert par son contrat s’est produit : dégât des eaux, incendie, vol, accident de voiture ou catastrophe naturelle. Cette formalité déclenche l’examen du dossier par l’assureur et, le cas échéant, l’ouverture du processus d’indemnisation. Sans déclaration, ou avec une déclaration incomplète, aucune garantie ne peut être activée.
Pourquoi respecter les délais est crucial
Le respect des délais n’est pas une simple formalité administrative : il conditionne directement votre droit à indemnisation. Une déclaration tardive peut être interprétée par l’assureur comme un manquement contractuel, surtout si ce retard lui a causé un préjudice, par exemple en rendant l’évaluation des dommages plus difficile. Dans certains cas, cela peut entraîner une réduction de l’indemnisation, voire un refus de garantie.
Les délais selon le type de sinistre
En France, l’article L.113-2 du Code des assurances fixe des délais minimaux de déclaration, que les contrats peuvent allonger mais jamais réduire. Ces délais varient selon la nature du sinistre :
- Incendie, dégât des eaux, bris de glace : 5 jours ouvrés à compter de la connaissance du sinistre.
- Vol ou cambriolage : 2 jours ouvrés, avec souvent une obligation de dépôt de plainte dans les 24 heures suivant la découverte.
- Catastrophe naturelle : 10 jours ouvrés à compter de la publication de l’arrêté interministériel au Journal officiel, et non depuis la date de l’événement lui-même.
- Accident automobile : 5 jours ouvrés en général, souvent via le constat amiable.
Ces délais restent des minimums légaux : vérifiez toujours vos conditions générales, certains assureurs accordant un délai plus long.
Les documents à préparer
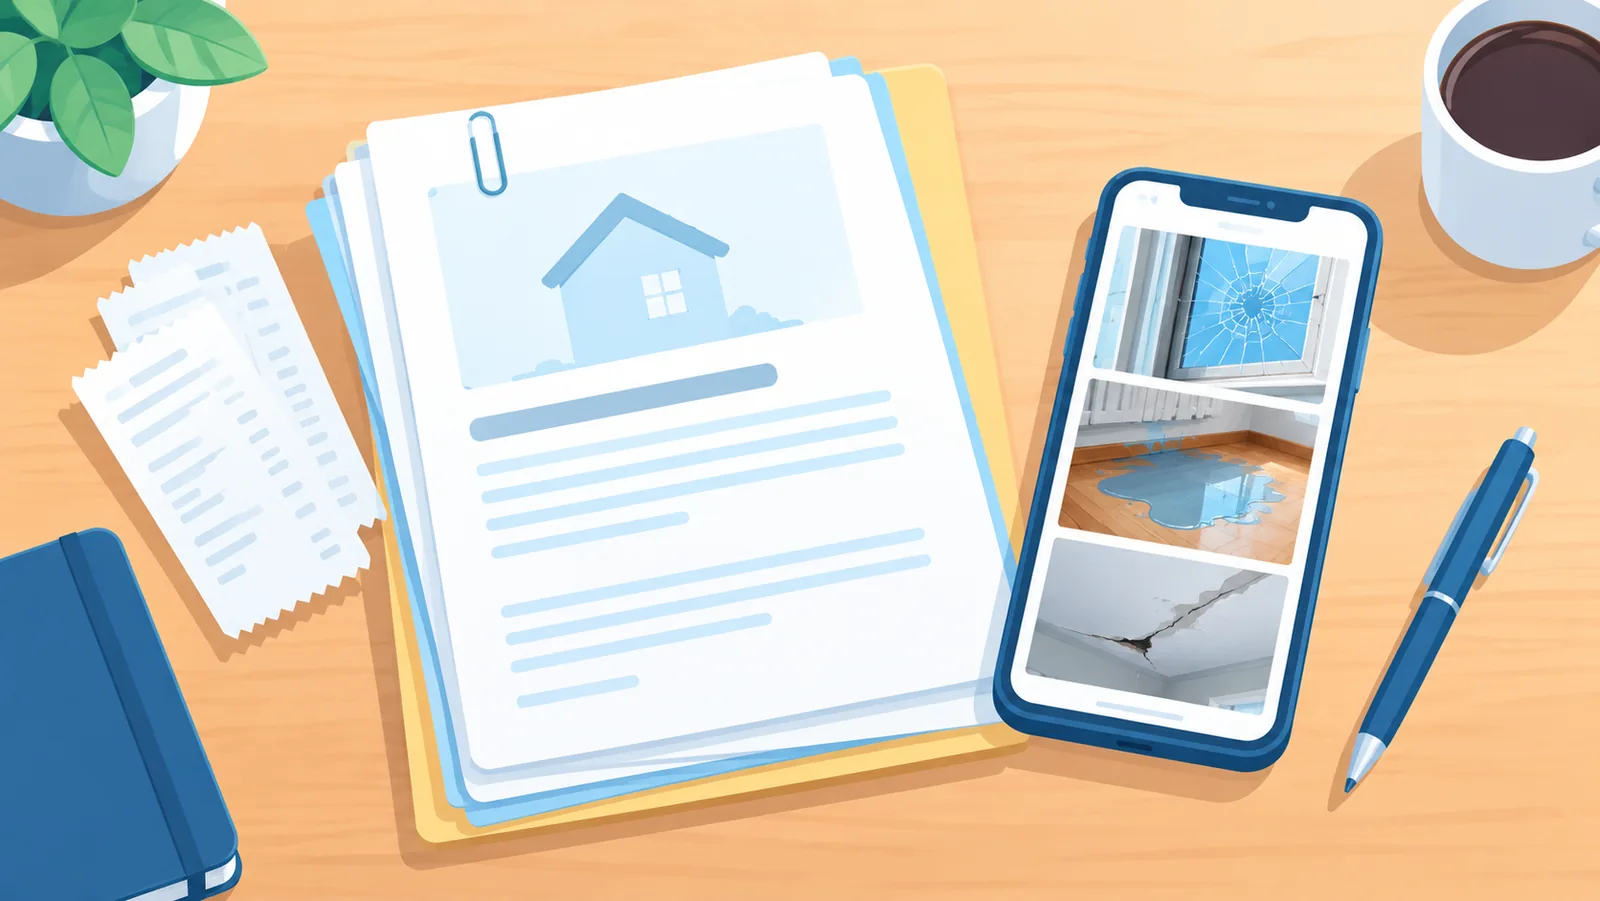
Avant de contacter votre assureur, rassemblez les éléments qui appuieront votre dossier :
- Votre contrat d’assurance et votre numéro de police.
- Des photos et vidéos datées des dommages constatés.
- Les factures, devis de réparation ou tickets de caisse des biens endommagés ou volés.
- Un justificatif d’identité et, si nécessaire, un justificatif de propriété.
- Le récépissé de dépôt de plainte en cas de vol ou de vandalisme.
Plus votre dossier est complet dès le départ, plus le traitement par l’assureur sera rapide.
Comment déclarer un sinistre
Selon votre assureur, plusieurs canaux sont généralement proposés pour effectuer votre déclaration :
- Par téléphone auprès du service sinistres, souvent la solution la plus rapide pour une première prise en charge.
- Via l’espace client en ligne ou l’application mobile, lorsque l’assureur propose ce service.
- Par lettre recommandée avec accusé de réception, une option qui garantit une preuve formelle de la date de déclaration.
🛒 Produit Recommandé
Quel que soit le canal choisi, décrivez précisément les circonstances, la date de survenue et l’estimation des dommages.
Le rôle de l’expert d’assurance
Pour les sinistres importants ou en cas de désaccord sur l’ampleur des dommages, l’assureur peut mandater un expert. Celui-ci se déplace sur les lieux, évalue le préjudice et rédige un rapport qui sert de base au calcul de l’indemnisation. Vous pouvez, si vous contestez ses conclusions, faire appel à un expert d’assuré à vos frais ou solliciter une contre-expertise.
Les erreurs qui retardent l’indemnisation
Certaines erreurs reviennent fréquemment et ralentissent le traitement du dossier :
- Déclarer le sinistre après le délai fixé par le contrat, sans justification valable.
- Fournir un dossier incomplet, sans factures ni photos des dommages.
- Sous-estimer ou surestimer la valeur du préjudice, ce qui peut éveiller la méfiance de l’assureur.
- Ne pas conserver de trace écrite des échanges avec l’assureur.
| Type de sinistre | Délai de déclaration | Documents essentiels |
|---|---|---|
| Dégât des eaux / Incendie | 5 jours ouvrés | Photos, factures, devis de réparation |
| Vol / Cambriolage | 2 jours ouvrés | Dépôt de plainte, factures des biens volés |
| Catastrophe naturelle | 10 jours ouvrés après l’arrêté | Photos des dégâts, justificatif de propriété |
| Accident automobile | 5 jours ouvrés | Constat amiable, photos du véhicule |
Checklist des démarches
- Contacter votre assureur dès que possible, dans le délai prévu par votre contrat.
- Rassembler toutes les preuves disponibles : photos, factures, témoignages.
- Remplir avec précision le formulaire ou le courrier de déclaration.
- Conserver une copie de tous les échanges avec l’assureur.
- Suivre régulièrement l’avancement de votre dossier auprès de votre conseiller.
Questions fréquentes
Que faire si le délai de déclaration est dépassé ?
Contactez votre assureur au plus vite en expliquant les raisons du retard. S’il peut démontrer que ce retard lui a causé un préjudice, une réduction de l’indemnisation est possible, mais un dépassement lié à un cas de force majeure est généralement toléré.
Comment est calculée l’indemnisation ?
Elle dépend de la valeur des biens endommagés ou volés, des plafonds et franchises prévus par votre contrat, et le cas échéant du rapport de l’expert mandaté par l’assureur.
Peut-on contester l’évaluation de l’expert ?
Oui, vous pouvez demander une contre-expertise à vos frais ou faire appel à un expert d’assuré indépendant si vous jugez l’évaluation insuffisante.
Faut-il porter plainte avant de déclarer un vol ?
Oui, un dépôt de plainte est généralement exigé, souvent dans les 24 heures suivant la découverte du vol, en complément de la déclaration à l’assureur.
« ,
« images »: [
{ « section »: « section1 », « prompt »: « A person sitting at a home desk calmly reading an insurance policy document, soft natural window light, close-up on hands and paper, realistic photo style » },
{ « section »: « section2 », « prompt »: « Close-up of a calendar with a date circled in red and an alarm clock beside it, symbolizing an urgent deadline, warm indoor lighting, realistic photo » },
{ « section »: « section3 », « prompt »: « A flooded living room floor with a small puddle of water near a couch, daytime light through a window, realistic documentary photo style » },
{ « section »: « section4 », « prompt »: « A neat stack of documents, receipts and a smartphone showing photos of damage, arranged on a wooden table, top-down view, natural light » },
{ « section »: « section5 », « prompt »: « A person holding a smartphone showing an insurance app while sitting on a couch at home, soft indoor lighting, realistic lifestyle photo » },
{ « section »: « section6 », « prompt »: « An insurance expert in business attire inspecting damaged drywall with a clipboard, daylight, realistic documentary photo style » },
{ « section »: « section7 », « prompt »: « A worried person looking at a laptop screen with a rejected claim notification, dim home office lighting, realistic photo » },
{ « section »: « section8 », « prompt »: « A hand pointing at a printed comparison chart with columns and rows on a desk, notebook and pen nearby, bright natural light » },
{ « section »: « section9 », « prompt »: « A checklist on a clipboard with several boxes ticked, pen resting on top, placed on a kitchen table, natural daylight » },
{ « section »: « section10 », « prompt »: « A customer on the phone taking notes at a table, calm expression, bright home interior, realistic lifestyle photo » }
]
}
Envie de plus de comparatifs et de guides d’achat ?
Citer cet article
Source : Atovia (Atovia). https://atovia.kr